
Matemáticas para ingenieros
¿Puede un número ser «medio periódico»?
Autocorrelación y espectro de las cifras de e
OXABITS · Nota técnica, Jerez de la Frontera, septiembre de 2026
Resumen
Se estudia la periodicidad de las cifras decimales del número e con las herramientas del tratamiento de señal. Se reproduce un experimento del autor: se desliza una muestra de las primeras m cifras sobre las siguientes y se cuenta cuántas coinciden en cada posición. Con 2^{20} cifras calculadas para esta nota, el resultado es indistinguible del de una secuencia aleatoria, con una fracción de coincidencias que sigue la distribución binomial y una autocorrelación que queda dentro de la banda \pm2/\sqrt N en el 95{,}3\pc de los retardos. Para dar sentido a la idea de «grados de periodicidad» se recurre a la clasificación espectral de las secuencias y se propone medirla con el exponente \alpha con que crece el pico del espectro, N^\alpha: vale 2 para las secuencias periódicas y la de Fibonacci, \log_23\approx1{,}585 para la de Thue–Morse, 1 para la de Rudin–Shapiro, y 1{,}08 para e, que se reduce a 0{,}99 al descontar el factor logarítmico propio del ruido. Se demuestra que iterar la autocorrelación eleva el espectro a la potencia 2^{k-1} y converge a una senoide pura en la frecuencia dominante: en una secuencia periódica esa frecuencia es estable, y en e cambia con cada tramo de cifras analizado.
Palabras clave: Número e, autocorrelación, teorema de Wiener--Khinchin, espectro, secuencias de Thue--Morse y Fibonacci, números normales.
Introducción
Un número racional tiene cifras decimales periódicas y un irracional no: la frontera es tajante. Pero un ingeniero acostumbrado a las señales sabe que entre una senoide y el ruido blanco caben muchas cosas, y es natural preguntarse si entre «periódico» y «no periódico» también caben grados. El autor abordó la cuestión hace años con MATLAB y las cifras de e. Tomaba las diez primeras cifras decimales, las deslizaba sobre las mil siguientes y miraba la correlación en cada posición. Después repetía con cien cifras sobre diez mil, y llegó a autocorrelar el resultado de la autocorrelación, y el resultado de ése, varias veces seguidas. La conclusión fue que no aparecía periodicidad alguna.
Esta nota rehace aquellos experimentos con 2^{20}=1\,048\,576 cifras, les da el marco teórico que tienen y responde a la pregunta de fondo: sí existe una manera precisa de hablar de grados de periodicidad, y la autocorrelación, a través de su transformada de Fourier, es la herramienta que la mide.
Las cifras de e
Las cifras se han calculado con la biblioteca de precisión arbitraria mpmath [1], con veinte cifras de guarda. Sus frecuencias son muy parejas: la cifra menos frecuente, el 0, aparece 104\,281 veces y la más frecuente, el 4, 105\,276, frente a las 104\,857{,}6 esperadas. El estadístico \chi^2 vale 8{,}4 con 9 grados de libertad, un valor completamente típico.
Lo que se sabe demostrar es poco. Euler probó en 1737 que e es irracional, así que sus cifras no son periódicas a partir de ningún punto. Pero no se sabe si e es normal, es decir, si cada bloque de k cifras aparece con frecuencia 10^{-k}; ni siquiera se sabe si todas las cifras aparecen infinitas veces. Todas las pruebas estadísticas realizadas, sobre billones de cifras, son compatibles con la normalidad [2].
El experimento de la plantilla
Sean d_1,d_2,\dots las cifras decimales. La plantilla es el bloque de las m primeras, y para cada desplazamiento k se mide la fracción de posiciones en que coincide con el bloque que empieza en k+1: c_m(k)=\frac1m\,\#\{\,i\le m:\ d_i=d_{i+k}\,\}. Si las cifras fueran independientes y uniformes, cada posición coincidiría con probabilidad 1/10, y m\,c_m(k) seguiría una distribución binomial de parámetros m y 1/10: media 0{,}1 y desviación típica \sigma=\sqrt{0{,}09/m}. La TABLA 1 muestra que eso es exactamente lo que ocurre, y la Fig. 1 lo ilustra para m=100.
| m | n | Media | \sigma medida | \sigma teórica | Máximo |
|---|---|---|---|---|---|
| 10 | 1 000 | 0{,}099 | 0{,}097 | 0{,}095 | 0{,}50 |
| 100 | 10 000 | 0{,}100 | 0{,}030 | 0{,}030 | 0{,}22 |
| 1 000 | 100 000 | 0{,}100 | 0{,}009\,5 | 0{,}009\,5 | 0{,}141 |
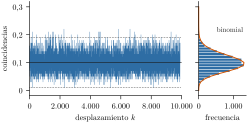
Los máximos tampoco revelan nada. Con m=100 el mayor valor, 0{,}22, está a 4{,}0\,\sigma de la media, y con m=1\,000, a 4{,}3\,\sigma; es lo que cabe esperar como máximo de unas diez mil y unas cien mil muestras aleatorias, respectivamente. El único valor llamativo aparece con m=10: en k=4 coinciden la mitad de las cifras. Es la famosa repetición del principio, e=2{,}7\,1828\,1828\,45\ldots, en la que el bloque 1828 aparece dos veces seguidas. Es una coincidencia: la probabilidad de que un bloque de cuatro cifras se repita a continuación de sí mismo es 10^{-4}, pero hay muchas curiosidades posibles que buscar en las primeras cifras de un número.
Coincidir en todas las cifras de la plantilla tiene probabilidad 10^{-m} en cada posición. Con m=10 haría falta mirar del orden de 10^{10} desplazamientos para esperar una sola coincidencia completa, y con m=100, 10^{100}. Por eso la correlación «se va al carajo» al crecer la plantilla: no porque el método falle, sino porque en una secuencia aleatoria los bloques largos no se repiten a distancias observables.
La autocorrelación
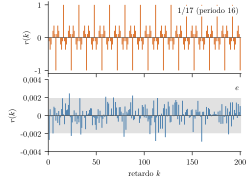
La forma estándar del experimento es la autocorrelación de la secuencia centrada, r(k)=\frac{\sum_i(d_i-\bar d)(d_{i+k}-\bar d)}{\sum_i(d_i-\bar d)^2}, que usa todas las cifras disponibles en lugar de una plantilla. Para una secuencia periódica de periodo p, r(k) vuelve a valer 1 en cada múltiplo de p. Para una secuencia de valores independientes, r(k) se comporta para k\ne0 como una variable normal de media nula y desviación 1/\sqrt N, y el 95\% de los retardos debe caer en la banda \pm2/\sqrt N [3].
La Fig. 2 compara las cifras de 1/17=0{,}\overline{0588235294117647}, de periodo 16, con las de e. En 1/17 la autocorrelación es una estructura rígida que se repite cada 16 retardos. En e, con N=2^{20}, el mayor valor absoluto entre los retardos 1 y 1 000 es 0{,}002\,9, y 47 de esos mil retardos, el 4{,}7\%, caen fuera de la banda \pm0{,}002: lo esperado del ruido blanco.
Grados de periodicidad
El espectro
La autocorrelación y el espectro de potencia son la misma información: por el teorema de Wiener–Khinchin, uno es la transformada de Fourier del otro [4]. Para secuencias infinitas, el espectro es una medida sobre las frecuencias, y toda medida se descompone de forma única en tres partes (descomposición de Lebesgue). Esa descomposición es, precisamente, la clasificación de grados de periodicidad que se buscaba [5][6]:
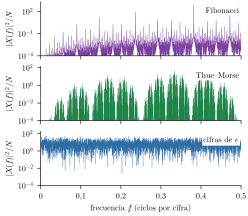
Espectro puntual: la energía se concentra en frecuencias aisladas, como las rayas de un analizador. Lo tienen las secuencias periódicas, pero también algunas que no lo son, como la palabra de Fibonacci (0100101001001\ldots, que se genera sustituyendo 0\to01 y 1\to0), llamadas casi periódicas. Es el orden de los cuasicristales.
Espectro absolutamente continuo: la energía está repartida con una densidad, como en el ruido. Lo tiene una secuencia aleatoria y también la de Rudin–Shapiro, que es completamente determinista [7].
Espectro singular continuo: ni rayas ni densidad; la energía se reparte sobre un conjunto de tipo fractal. El ejemplo clásico es la secuencia de Thue–Morse (0110100110010110\ldots, en la que cada término es la paridad del número de unos en la expresión binaria de su índice) [8].
La Fig. 3 muestra los tres aspectos. El espectro de Fibonacci está hecho de picos, el de Thue–Morse de racimos que se repiten a todas las escalas, y el de e es una alfombra plana.
Una medida: el crecimiento del pico
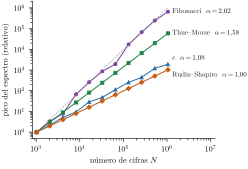
Las tres clases se distinguen por cómo crece el pico del periodograma |X_N(f)|^2 al aumentar el número N de términos. Si hay una raya espectral en f_0, los N términos se suman en fase y |X_N(f_0)|^2 crece como N^2. Si el espectro tiene densidad, las contribuciones se suman como un paseo aleatorio y |X_N|^2 crece como N. Las secuencias singulares continuas quedan en medio. Se puede definir entonces el exponente \alpha=\lim_{N\to\infty}\frac{\log\max_f|X_N(f)|^2}{\log N}\in[1,2] y, a partir de él, un grado de periodicidad \gamma=\alpha-1, que vale 1 para lo periódico y 0 para lo que se comporta como ruido. Esta definición no es una nomenclatura establecida, sino una forma concreta de dar cuerpo a la idea; está emparentada con las dimensiones espectrales que se usan en la teoría de sistemas dinámicos [6].
Para la secuencia de Thue–Morse, \alpha=\log_23\approx1{,}585.
Escrita con valores \pm1, t_i=(-1)^{s(i)}, donde s(i) es la suma de las cifras binarias de i, sus primeros 2^n términos cumplen t_{i+2^j}=-t_i para i<2^j. De ahí la factorización X_{2^n}(f)=\sum_{i<2^n}t_i\,e^{-2\pi\mathrm i fi}=\prod_{j=0}^{n-1}\bigl(1-e^{-2\pi\mathrm i\,2^jf}\bigr). Cada factor tiene módulo 2|\sin(\pi2^jf)|. En f=1/3, 2^jf es congruente con 1/3 o 2/3 módulo 1, y cada factor vale \sqrt3. Así |X_{2^n}(1/3)|^2=3^n=N^{\log_23}. Que no se puede superar ese crecimiento es un resultado más delicado [8].
La Fig. 4 y la TABLA 2 dan los exponentes medidos entre N=2^{15} y N=2^{20}. Para el ruido hay un matiz: el máximo de N/2 valores aleatorios del periodograma crece como N\ln N, no como N, lo que añade unas centésimas a la pendiente en este rango. Descontado ese factor, e y \pi quedan en \alpha\approx1.
@lccc@ Secuencia & Espectro & \alpha medido & \gamma=\alpha-1
1/7, 1/9973 & puntual & 2{,}00–2{,}02 & 1
Fibonacci & puntual & 2{,}02 & 1
Thue–Morse & singular continuo & 1{,}585 & 0{,}585
Rudin–Shapiro & abs. continuo & 1{,}00 & 0
Cifras de e & ¿abs. continuo? & 1{,}08 (0{,}99)* & \approx0
Cifras de \pi & ¿abs. continuo? & 1{,}10 (1{,}02)* & \approx0
Con esta vara de medir, la secuencia de Thue–Morse es «un 58% periódica», y las cifras de e, hasta donde permite ver un millón de ellas, no lo son en absoluto: su grado de periodicidad es el del ruido.
Autocorrelar la autocorrelación
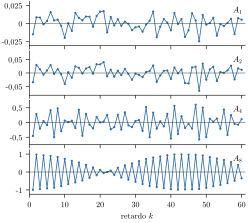
Sea A_1 la autocorrelación circular de las n primeras cifras centradas y A_{k+1} la autocorrelación circular de A_k, normalizada a A_k(0)=1.
Si P(f) es el periodograma de la secuencia, el espectro de A_k es proporcional a P(f)^{2^{k-1}}. En consecuencia, si P tiene un único máximo en f^*, A_k(\tau)\to\cos(2\pi f^*\tau) cuando k\to\infty.
Por el teorema de Wiener–Khinchin, la transformada de Fourier de la autocorrelación de una señal es el módulo al cuadrado de la transformada de la señal. La de A_1 es, pues, P, que es real y no negativa; la de A_2 es P^2, la de A_3 es P^4 y, en general, la de A_k es P^{2^{k-1}}. Al elevar a potencias crecientes, el cociente entre P(f^*) y cualquier otro valor crece sin límite, y tras normalizar sólo sobrevive la pareja de frecuencias \pm f^*, cuya transformada inversa es el coseno.
Iterar la autocorrelación es, por tanto, un método de la potencia aplicado al espectro: una lupa exponencial que aísla la componente más fuerte. En una secuencia periódica esa componente es un armónico del periodo, y es la misma se tome el tramo que se tome: para 1/7 la frecuencia dominante corresponde siempre al periodo 2 (un armónico del periodo 6), y para 1/17 al periodo 16/3, con 10 000, 20 000, 30 000 o 50 000 cifras.
En e la lupa también converge, y muy deprisa: con n=10\,000 cifras, la correlación de A_k con el coseno final es 0{,}09, 0{,}25, 0{,}58 y 0{,}77 para k=1 a 4, y 0{,}999\,9 para k=8 (Fig. 5). Pero el periodo al que converge, 2{,}047, es el de la mayor fluctuación aleatoria del periodograma, y cambia con el tramo: 5{,}44 con 20 000 cifras, 23{,}9 con 30 000 y 2{,}19 con 50 000. Las autocorrelaciones iteradas no descubren una periodicidad oculta; amplifican la mayor casualidad disponible. La inestabilidad de la frecuencia dominante al variar el tramo es, precisamente, la firma de la ausencia de periodicidad.
Otra forma de escribir e
La ausencia de periodicidad es una propiedad de las cifras decimales, no del número. La fracción continua de e, descubierta por Euler, tiene un patrón perfecto [9]: e=[2;1,2,1,1,4,1,1,6,1,1,8,1,1,10,\ldots], en el que se alternan dos unos y los pares consecutivos. No es periódica (sólo lo son las fracciones continuas de las raíces de ecuaciones de segundo grado), pero es completamente regular. Del mismo modo, e se calcula con un programa de pocas líneas, así que su complejidad algorítmica es mínima, aunque sus cifras superen todas las pruebas estadísticas de aleatoriedad. Aleatoriedad estadística y aleatoriedad algorítmica son cosas distintas.
Conclusiones
El experimento de deslizar las primeras cifras de e sobre las siguientes da exactamente lo que daría una secuencia aleatoria: coincidencias binomiales, máximos del tamaño esperado y una autocorrelación dentro de la banda del ruido en el 95\% de los retardos. La idea de grados de periodicidad tiene una formulación precisa en la clasificación del espectro en puntual, singular continuo y absolutamente continuo, y el exponente \alpha con que crece el pico espectral la convierte en un número: 2 para lo periódico y lo casi periódico, 1{,}585 para Thue–Morse, 1 para el ruido. Las cifras de e dan \alpha\approx1. Autocorrelar la autocorrelación eleva el espectro a potencias 2^{k-1} y acaba siempre en una senoide; lo que distingue una periodicidad real de una casual es que la frecuencia de esa senoide no cambie al cambiar el tramo, y en e cambia. Que las cifras de e sean realmente aleatorias en este sentido es, sin embargo, un problema abierto.
Referencias
- F. Johansson et al., mpmath: a Python library for arbitrary-precision floating-point arithmetic, versión 1.3, 2023. https://mpmath.org
- D. H. Bailey y R. E. Crandall, «On the random character of fundamental constant expansions», Experiment. Math., vol. 10, n.º 2, pp. 175–190, 2001.
- G. E. P. Box, G. M. Jenkins, G. C. Reinsel y G. M. Ljung, Time Series Analysis: Forecasting and Control, 5.ª ed. Hoboken: Wiley, 2015.
- N. Wiener, «Generalized harmonic analysis», Acta Math., vol. 55, pp. 117–258, 1930.
- M. Queffélec, Substitution Dynamical Systems — Spectral Analysis, 2.ª ed., Lecture Notes in Mathematics 1294. Berlín: Springer, 2010.
- M. Baake y U. Grimm, Aperiodic Order, vol. 1: A Mathematical Invitation. Cambridge: Cambridge University Press, 2013.
- W. Rudin, «Some theorems on Fourier coefficients», Proc. Amer. Math. Soc., vol. 10, pp. 855–859, 1959.
- J.-P. Allouche y J. Shallit, Automatic Sequences: Theory, Applications, Generalizations. Cambridge: Cambridge University Press, 2003.
- L. Euler, «De fractionibus continuis dissertatio», Commentarii Acad. Sci. Petropolitanae, vol. 9, pp. 98–137, 1744 (presentado en 1737).